定期存款是銀行存款,受存款保障計劃保障(最高 50 萬港元),到期可提取,最多損失利息,利息保證。儲蓄保險是人壽保險產品,受保監局規管,提早退保可能損失本金,鎖定期內通常不可自由提取,回報分保證和非保證兩部分,非保證紅利並不保證。
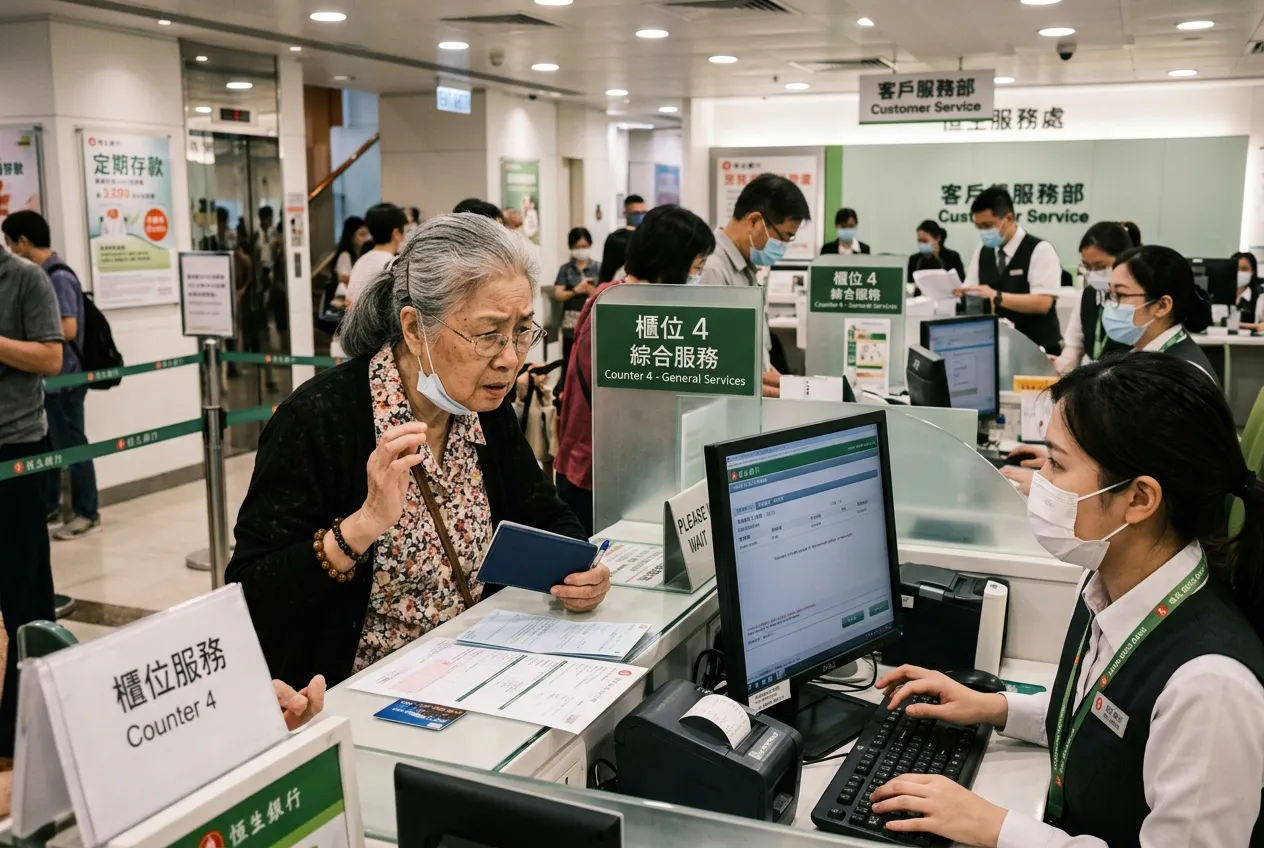
2026 年 9 月,一對年近 70 歲的基層夫婦在電視節目《東張西望》中求助。他們在三年間被銀行職員遊說,合共購入價值超過 40 萬美元(約 312 萬港元)的儲蓄人壽保險,幾乎掏空畢生積蓄。兩老一直以為自己辦理的是定期存款,直到家人過了冷靜期才發現:其中一份保單需虧損取消,另外兩份因事情鬧上電視才獲銀行特殊處理。這不是單一事件,而是香港越來越多長者面對的困境。
警方數字顯示,2026 年首 5 個月已有 562 名長者墮入投資騙局,人均損失高達 101 萬元,按年上升 25%。作為照顧者,我們不僅要關心父母的健康,更要守護他們的畢生積蓄,避免他們在不知情下被鎖死資金,甚至背負巨債。
為什麼長者容易成為目標?
銀行職員誤導長者購買儲蓄保險的手法,往往經過精心設計。最常見的是將儲蓄保險包裝成「高息定期」或「續定期優惠」,利用長者對穩定回報的渴求,淡化非保證紅利和鎖定期風險。銷售員會強調「第 7 年有機會回本」,但不會主動說明「不計紅利要 18 年才回本」,更不會清楚解釋提早退保會損失本金。
更令人心寒的是,部分銷售員會利用親情包裝,對長者說「做了這份保單,將來子女繼承錢會容易很多,你也不想麻煩年輕人吧」。這句話觸動了許多長者不想麻煩子女的心理,令他們在未完全理解產品的情況下簽署。
長者之所以容易中招,除了銷售手法高明,亦因為他們處於弱勢處境。許多長者不理解財務需要分析(FNA)中的專業術語,例如「非保證回報」「增長型資產」,亦不會主動詢問這些是什麼意思。加上記憶力衰退,簽署時聽過的細節,幾日後已經不記得,只記得「高息」和「為子女好」。更麻煩的是,許多長者過度信任銀行,認為銀行是正規機構、職員是專業人士,不會欺騙人,結果就這樣墮入陷阱。
真實個案:75 歲母親的「5 年定期」噩夢
以下個案整理自作家林妙茵的公開分享。她的母親手頭有一份定期存款到期,銀行理財經理致電說去分行傾利息會好啲。當天林妙茵有工作不能陪同,千叮萬囑母親只去續定期、不要被人推銷。母親信心滿滿,說今次一定只續定期。
誰知母親離開銀行後 WhatsApp 口訊說「續了一份 5 年定期」。林妙茵當刻幾乎肯定那不是定期:
「現在哪有高息的 5 年定期存款?」
後來才知道,在職員強烈遊說下,母親買了一份要供 5 年的儲蓄保險,還被建議「一次過俾哂 5 年錢有折」。根據條款,計入非保證紅利要 7 年回本,不計就要 18 年,但母親一直以為 5 年後就「本息歸還」。
她即刻致電理財經理,表明要在 21 日冷靜期內取消。不久母親來電:「哎呀,你係咪打去銀行呀?阿 X 小姐打嚟話,『林太,你個女打過俾我,佢好惡呀!』」下午再通話時,對方否認有說她惡,又說買完這份儲蓄保後,林太戶口「都仲有相當大金額」。林妙茵回覆:
「關你咩事呢?係咪即係我應該多謝你留返一筆錢俾我媽咪做流動資金呢?」
對方再說:「做呢個儲蓄保對你都有好處吖,他日有咩事,要繼承就易好多。」林妙茵後來相信,銷售人員向老人家推銷時,往往有這句話術:「你做咗呢份嘢,將來啲仔女繼承啲錢,易好多㗎,你都唔想煩到啲後生㗎?」她母親憶述,分行銷售過程的許多細節都不記得,只記得這句和「高息」。
取消當日,她要求查看 FNA。職員一度不情願,最終讓她們看了。75 歲的母親被剔為「非弱勢客戶」,理由是以前買過儲蓄保險,可以自動歸類。林妙茵寫道:
「佢買過幾份,我諗已清晰反映佢係『超弱勢』多於『非弱勢』吧?」
FNA 上還剔了「可接受非保證回報」、「可用多於一半投資增長型資產」、「具備金融知識和經驗」,以及預期投入大額資金作 10 年期投資。她要求當日錄音,對方說保險產品沒有錄音。
最終她們在冷靜期內成功取消保單。林妙茵很幸運,母親是即日告知,所以趕得及處理;保單文件許多時要十幾二十日才寄到家,稍一不慎就錯過冷靜期。
如何保護父母的積蓄?
作為照顧者,最重要的是主動掌握父母的銀行行程:每週至少一次與父母談論開支、存款和投資情況,了解他們是否有計劃去銀行。如父母要處理大額存款或續定期,盡量陪同前往,協助了解產品內容。不要一上來就責怪,而是用「我幫你看看條款有沒有陷阱」的態度,令父母願意與你溝通。
同時,要教導父母分辨「定期存款」和「儲蓄保險」:
- 定期存款:銀行存款,受存款保障計劃保障(最高 50 萬港元),可隨時或到期提取,最多損失利息,利息保證。
- 儲蓄保險:人壽保險產品,受保監局規管,提早退保會損失本金,鎖定期內不可提取,回報分保證和非保證兩部分,非保證紅利不保證。
所有長期保險(包括儲蓄保險)設有 21 日冷靜期。冷靜期內以書面通知保險公司取消保單,可取回已繳保費及保費徵費。
可以教導父母問幾個核心問題:
- 這是保險還是定期存款?
- 多少年內不可以連本帶利提取?
- 如果計入非保證紅利,要幾年才回本?不計又要幾年?
如果銷售人員答不出或答得含糊,就要提高警覺。
善用「智安存」為資金加裝電子鎖
金管局聯同 14 間銀行推出的「智安存」服務,可為長者資金加裝「電子鎖」。它將戶口內部分或全部資金列為「受保障存款」,在網上銀行或手機 App 進入「唯讀」模式。解鎖必須由戶口持有人親身前往分行,通過職員身份核實後方能解鎖。即使騙徒騙取了網上銀行密碼,都無法轉走被鎖定的資金,因為他們不可以代替長者親身去分行。
不同銀行有不同申請門檻,部分銀行低至 100 元就可鎖定。建議預留 3 至 6 個月雜費在「非鎖定」狀態,避免扣數失敗。可以先試小額鎖定建立信心,再逐步將大額定期轉入受保障範圍。子女可協助父母在手機 App 完成鎖定設定,但解鎖必須父母親身去。
把握 21 日冷靜期,要求查看 FNA
所有長期保險(包括儲蓄保險)設有 21 日冷靜期,由保單或《冷靜期通知書》交付予投保人之日翌日起計 21 個曆日。冷靜期內以書面通知保險公司取消保單,可取回已繳保費及保費徵費。部分不良經紀會隱瞞此權益,或誤導長者將保單藏起不給家人看,所以要要求父母一收到保單文件即刻拍照傳給你看。
根據金管局指引,銀行銷售保險產品時必須為客戶進行 FNA(財務需要分析)。重點檢查:
- 弱勢客戶識別:65 歲或以上應列為「弱勢客戶」,建議邀請親友見證。
- 風險承受能力:有沒有誤標長者為「可接受非保證回報」「可投資增長型資產」。
- 金融知識評估:有沒有誇大長者的金融知識和經驗。
- 投資年期匹配:75 歲長者被建議投入大額資金作 10 年期投資,明顯不合理。
如發現 FNA 有問題,可要求銀行提供當日銷售錄音(投資產品必須錄音,保險產品目前無強制要求),或直接向金管局或保監局投訴。
建立家庭財務溝通機制
保護父母的積蓄不是一朝一夕的事,而是要建立長期的家庭財務溝通機制。可以每 3 至 6 個月與父母一起檢視銀行戶口、保單和投資組合;建議父母將所有保單、存款證明集中存放,並拍照副本給你保管。成為父母銀行戶口的緊急聯絡人,如有大額交易或可疑活動,銀行會聯絡你。如父母年事已高,可考慮辦理「持久授權書」,讓你在必要時可以代為處理財務。
要識別高危訊號:
- 父母突然說「銀行職員說有個很高息的產品」
- 不願意說詳情,只說「是定期存款」
- 收到不明來歷的保單文件或支票
- 銀行戶口突然有大額轉出,或定期到期但未見資金回帳
- 情緒異常,好像有心事但不肯說
出現這些情況就要即刻提高警覺。
萬一中招,如何善後?
若仍在冷靜期內(21 日):即刻聯絡銀行表明要取消保單,要求書面確認;拍照所有文件、WhatsApp 對話、電郵;要求查看 FNA 和銷售記錄。如銀行拒絕,可向私隱專員公署諮詢,並直接向金管局或保監局投訴。
若已過冷靜期:評估退保損失,聯絡保險公司查詢現金價值,了解退保會虧損多少。如不急需資金,可考慮保單貸款(如有此條款),避免直接退保。向銀行、金管局、保監局提交書面投訴,附上所有證據;如涉及金額巨大,可諮詢律師是否構成誤導銷售。
制度性建議:如何減少同類個案?
根據親身經歷者和專家建議,以下制度改革可減少長者被誤導:
- 收緊「自動非弱勢」漏洞:不要因為長者買過保險,就自動歸類為「非弱勢客戶」。
- 簡化 FNA 語言:規定以直白語言問核心問題,例如「這是保險還是定期存款」「至少 X 年內不可以連本帶利提取」。
- 明確回本期披露:銷售人員必須清楚指出「計入非保證紅利要 X 年回本,不計要 Y 年」,並要求買家覆述確認。
- 強制銷售錄音:將投資產品的錄音要求擴展至儲蓄保險銷售過程。
給照顧者的真心話
保護父母的積蓄,不僅是守護金錢,更是守護他們的尊嚴和安全感。許多長者不是貪高息,而是真的不理解產品條款,或者被銷售員的「為子女好」話術打動。
最重要的建議是與老人家多談話,掌握他們的行程;如果要去銀行續定期,就陪同前往。這不是「照顧小孩」,而是用行動告訴父母:「你不是一個人,有我在這裡。」
資料來源:金管局、保監局、警方防騙協調中心、《東張西望》報道,以及作家林妙茵的公開分享。
延伸閱讀:
- 保監局「樂齡投保小貼士」:smartseniors.consumer.org.hk
- 金管局「智安存」:hkma.gov.hk
- 警方防騙熱線:18222(24 小時)
定期存款和儲蓄保險有什麼分別?
冷靜期有多長?如何取消保單?
所有長期保險(包括儲蓄保險)設有 21 日冷靜期,由保單或《冷靜期通知書》交付予投保人之日翌日起計 21 個曆日。冷靜期內以書面通知保險公司取消保單,一般可取回已繳保費及保費徵費。
什麼是「智安存」?如何幫父母加鎖?
「智安存」由金管局聯同多家銀行推出,可將戶口內部分或全部資金列為受保障存款,在網上銀行或手機 App 進入唯讀模式。解鎖必須由戶口持有人親身前往分行核實身份。子女可協助父母在 App 完成鎖定,但解鎖必須父母親身辦理。
發現父母買了儲蓄保險,過了冷靜期怎麼辦?
先向保險公司查詢現金價值,評估退保虧損。如不急需資金,可考慮保單貸款(如條款允許),避免直接退保。同時向銀行、金管局或保監局提交書面投訴並附上證據;金額巨大時可諮詢律師是否涉及誤導銷售。
陪父母去銀行時應問什麼?
可問:這是保險還是定期存款?多少年內不可以連本帶利提取?計入非保證紅利要幾年回本?不計又要幾年?如果銷售人員答不出或答得含糊,便應提高警覺,不要當場簽署。